开盘震荡下行 天然橡胶主力合约迎来新一轮震荡
2026年6月4日天然橡胶和20号橡胶同步震荡下行,RU主力截至目前已回落至17920元/吨,震荡下行1.57%。本次盘面回落主要受国内新胶集中上市带来的供给增量压制。
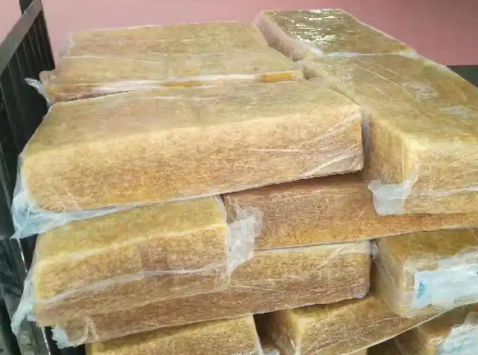
原料方面现货端云南胶水15.8-16.5元/公斤,产区开割后原料报价松动,青岛全乳胶现货16000-16050元/吨,期市小幅升水190元,现货低价牵制上方涨幅。云南地区全乳胶现货价格目前相对稳定,报价依然维持在18000元/吨附近。
供应端,ANRPC预估2026年全球天胶小幅缺口27.8万吨,但短期东南亚、国内产区逐步进入增产周期,越南全面开割、云南海南新胶持续流出,短期供给边际宽松;泰国STR20美金报价2260美元/吨,外盘报价平稳,进口成本暂无明显抬升。库存端延续去库节奏,全国橡胶社会库存126.92万吨,环比减少2.56万吨,青岛保税库存同步回落,上期所RU仓单小幅走低,库存去化对价格形成底部支撑。下游开工分化,半钢轮胎开工6月初在75.12%,小幅回暖,全钢开工68.06%小幅回落,终端刚需平稳但工厂按需采购,无集中补库行为。原油高位抬升合成胶生产成本,部分下游改用天然胶替代,间接托底消费。短期新胶放量压制盘面反弹空间,但库存去库与全年供需缺口限制大跌幅度,行情大概率维持区间震荡运行。
整体市场上国内商品期货结构性分化,能化板块随原油回调走弱、有色震荡分化、农产品小幅收跌,美联储6月议息临近,全市场避险情绪升温。宏观层面,隔夜中东地缘缓和,原油冲高回落拖累能化整体估值,美元指数高位运行压制大宗商品定价,国内公开市场持续回笼流动性,终端消费淡季预期延续,全品类投机资金趋于谨慎。
20号橡胶新增非洲胶替代交割,短期扩容利空多头情绪,盘面承压。短期沪胶受宏观因素与旺季增产影响下探,但库存去化+气候隐患限制其深度下行,日内维持17800-18200区间震荡运行。